


Ottenere un prestito per mandare avanti l’attività di tutti i giorni o per fare un piccolo investimento sta diventando una vera e propria corsa a ostacoli per artigiani, commercianti e piccole imprese dell’Umbria. Mentre le aziende più grandi della regione ricominciano a respirare, per le realtà minori i rubinetti del credito bancario restano socchiusi: i prestiti segnano un preoccupante -5,5%. A questo si aggiunge la stangata sui tassi di interesse: oggi avere liquidità immediata costa alle piccole attività ben il 9,4%. Un salasso che, con i nuovi rialzi attesi a breve dalla Banca Centrale Europea, rischia di sfiorare la soglia psicologica del 10%.
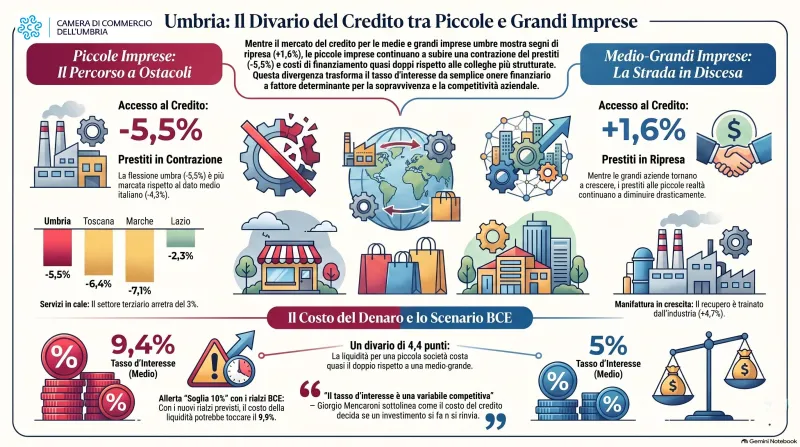
È questa la chiara e preoccupante fotografia scattata dagli ultimi dati della Banca d’Italia, aggiornati a giugno 2026. Guardando nel dettaglio le dimensioni aziendali (con gli ultimi dati confrontabili che risalgono a marzo), emerge un’Umbria a due velocità. Se nel complesso i prestiti alle imprese sono tornati timidamente a crescere dello 0,2%, il merito è tutto delle aziende medio-grandi, che registrano un solido +1,6%.
Per le piccole imprese, invece, la risalita non è mai iniziata. Il calo del 5,5% dimostra come le realtà aziendali minori, che in Umbria rappresentano la vera spina dorsale dell'economia locale, siano ancora in affanno. Basti pensare che alle micro-imprese (quelle fino a cinque addetti) sono andati appena 928 milioni di euro sui quasi 9 miliardi totali erogati nella regione, segnando un arretramento ancora più duro: un -6,4%.
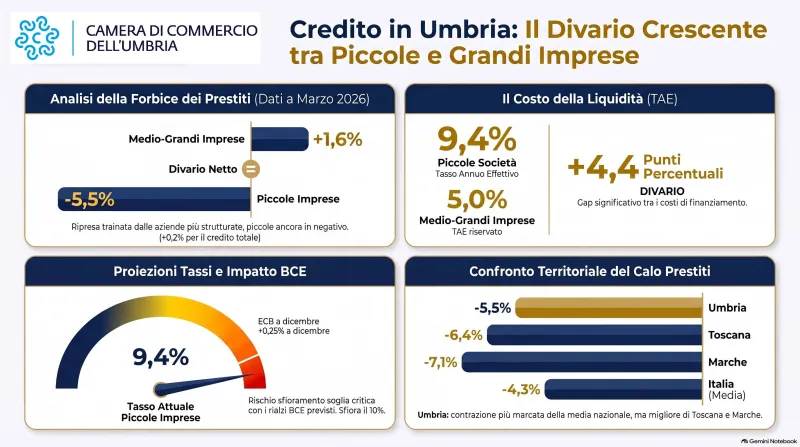
Oltre alla difficoltà pratica di ottenere i fondi, il vero nodo per un piccolo imprenditore è quanto costa oggi farsi prestare i soldi. In Umbria, a marzo 2026, una piccola società ha pagato in media il 9,4% di interessi per ottenere liquidità, essenziale per pagare i fornitori o gestire gli imprevisti di cassa. Un'azienda più grande e strutturata, per la stessa operazione, paga appena il 5%.
Si tratta di una differenza di oltre quattro punti percentuali che crea un enorme svantaggio sul mercato. E l'orizzonte non promette sconti: il 10 settembre la BCE dovrebbe decidere un nuovo rincaro dei tassi di 0,25 punti, e i grandi istituti internazionali come J.P. Morgan e BNP Paribas ne prevedono un altro entro dicembre. Se le banche trasferissero questi aumenti sui clienti, il tasso per i piccoli imprenditori umbri balzerebbe al 9,9%.
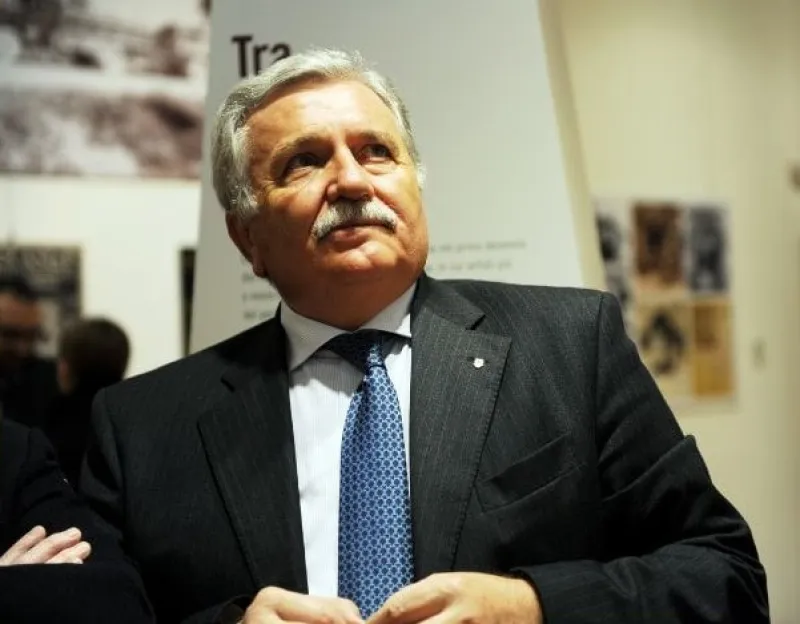
Una situazione insostenibile per chi fa impresa sul territorio, come sottolinea Giorgio Mencaroni, presidente della Camera di Commercio dell’Umbria, che lancia un chiaro allarme sulle conseguenze pratiche di questi numeri.
“Il dato che dobbiamo leggere con maggiore attenzione non è soltanto la riduzione del credito alle piccole imprese, ma la distanza crescente tra le condizioni alle quali si finanzia un’azienda minore e quelle riservate a un’impresa più strutturata”, avverte Mencaroni. “Quando la liquidità costa il 9,4%, contro il 5% delle medio-grandi, il tasso d’interesse smette di essere una variabile finanziaria e diventa una variabile competitiva: può decidere se un investimento si fa o si rinvia, se si assume una persona o si aspetta, se un’impresa riesce a crescere oppure rimane sulla difensiva”.
Per evitare che aziende sane rinuncino a crescere, l'ente camerale è pronto a fare la sua parte: “Naturalmente non spetta alla Camera di Commercio sostituirsi alla politica monetaria né al sistema bancario”, prosegue Mencaroni. “Ma avevo indicato, tra le possibilità del nuovo mandato camerale, qualora le condizioni lo rendessero necessario, quella di costruire insieme alla Regione Umbria uno strumento per abbattere il costo degli interessi a carico delle imprese. Sarebbe ragionevole chiedersi non se intervenire in modo generalizzato, ma dove un intervento mirato possa evitare che aziende economicamente sane rinuncino a investimenti validi soltanto perché il costo del finanziamento è diventato troppo elevato”.
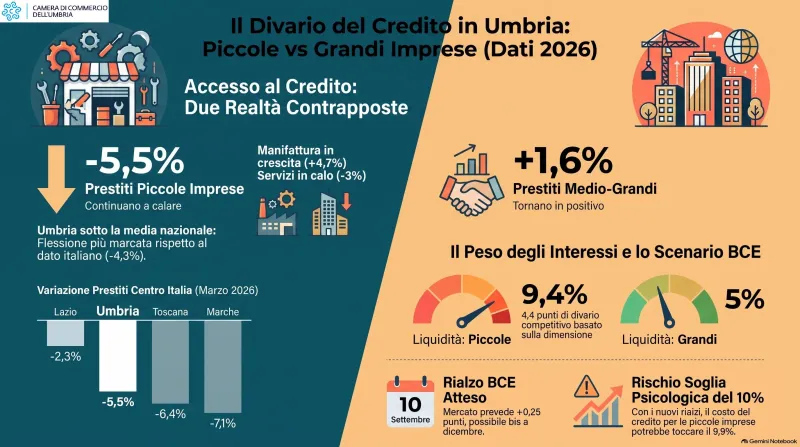
Se si allarga lo sguardo fuori dai confini regionali, la stretta del credito mostra contorni ben definiti. A livello nazionale, il calo dei prestiti alle piccole imprese si è fermato al -4,3%, un dato migliore rispetto alla flessione umbra.
Tuttavia, all'interno del Centro Italia, l'Umbria si difende meglio delle regioni confinanti: in Toscana e nelle Marche il tonfo dei finanziamenti alle piccole imprese è stato molto più pesante, registrando rispettivamente un -6,4% e un -7,1%. I prossimi dati ufficiali di Bankitalia, attesi per il 30 settembre, diranno se l'allarme liquidità per i piccoli imprenditori umbri si starà attenuando o se questa complessa fase di restrizione del credito sarà destinata a durare ancora a lungo.


Radio Massolina srl
Sede Legale: Viale Antonio Ciamarra 222, 00173 Roma
Codice Fiscale e P. IVA 11489861002


